Hukuki platformda pek fazla inceleme
ve araştırmaya konu olmamış bir alan olarak Uluslararası Yeşil Kart Sigorta
sisteminin, tazminat hukuku alanında faaliyet gösteren hukukçu meslektaşlarımız
için dahi, özellikli bir alan olduğunu belirtmem gerekir. Bu hukuki saha, W.
Chan Kim ve Renee Mauborgne’nun ünlü strateji teorisinde belirttiği, “mavi
okyanus” oluşturulabilecek bir niteliğe sahiptir. Belirtilen çalışma alanı,
pratikte, hakkıyla uygulamaya konulamadığı için, bu alanda uzmanlaşmayı tercih
eden hukukçular için, rekabeti etkisiz kılacak bir saha/mavi okyanus
oluşturacaktır kanaatindeyim.
Yeşil kart sigorta
sistemi, doğal bir süreç içerisinde, kendisine olan ihtiyacı karşılamak için,
hukuki platformda yer edinmiştir. Uluslararası turistik/ticari faaliyetlerin gelişmesiyle doğru orantılı olarak,
ülkeler arasındaki karayoluyla seyahat
ve taşımacılıktaki artış, ulusal sınırlar içerisinde geçerli trafik
sigortalarının, yabancılık unsuru taşıyan durumlarda yetersiz kalmasına ve
uluslararası geçerliliğe sahip bir
sigorta sistemine ihtiyaç duyulmasına neden olmuştur.
Bu kapsamda, yeterli ölçüde akademik araştırmaya konu olmamış bir
alan olarak, yeşil kart (green card) sigorta sistemini, (hükümetimizin,
26 Haziran 1974 tarihinde
Strasbourg’ta imzaladığı, 20 Nisan 1959 tarihli Motorlu Taşıtların
Zorunlu Mali Sorumluluk Sigortasına İlişkin Avrupa Konvansiyonu-“European
Convention On Compulsory Insurance Against Civil Liability In Respect Of Motor
Vehicles” çerçevesinde), sistem dahilindeki ülkelere, mali mesuliyet poliçesinin
uluslararası uzantısı şeklinde, kaza mahalli ülke mevzuatı ve limitleri
dahilinde teminat veren bir sistem olarak ifade edebiliriz.
Bilindiği üzere, trafik
kazalarında mağdur olan kişilerin haklarının güvence altına alınabilmesi için,
ülkemizde mecburi sorumluluk sigortaları mevcuttur. Ancak, bu sigortalar,
sigorta poliçesinin düzenlendiği ülke sınırları içerisinde gerçekleşen kazalar
ile ilgili olarak güvence sunmaktadır. Ancak, yeşil kart sigorta sistemi sayesinde, 15
Eylül 2015 itibariyle sisteme üye 47 ülkeden herhangi birinde plakası kayıtlı
olan araç sahibi, sınırda başka bir sigorta poliçesi yaptırmak zorunda
kalmadan, üye 47 ülkeden herhangi birine geçtiğinde, gidilen ülkenin hukuksal
düzenlemesi kapsamında başka herhangi bir formalite veya masraf
gerektirmeksizin, seyahat edilen ülkenin yapılmasını zorunlu tuttuğu sorumluluk
sigortasını yaptırmış kabul edilmektedir. Başka bir ifade ile bu sigorta,
seyahat edilen ülkede yabancı plakalı araç sahibinin üçüncü şahıslara vereceği
zorunlu trafik sigortası kapsamındaki zararları gidermeye yönelik sigorta
güvencesi sağladığı anlamına gelmektedir.
Günümüz itibariyle, bu
içerikteki bir sistemin sağladığı kolaylıklar ve imkanlar, ülkemizde yeterince
bilinmediğinden, ciddi hak kayıpları ile karşılaşılabilmektedir. İşbu bu
nedenle, önemli bir alan olarak değerlendirdiğim bu sigorta türünü, özellikle
hukuk pratiği yönü ile izah etmeye çalışacağım.
Yeşil kart (green card) sistemi
Yeşil kart sigorta sistemi öncesinde,
bir ülkeden başka bir ülkeye karayolu ile seyahat etmek isteyen kişilerin,
sınır kapılarında, ülkede geçerli olan zorunlu trafik sigortasını
düzenlettirmek zorunda olmaları ile birlikte
yabancı ülkelerde meydana gelen kazalardaki artışlar, işlemlerin
yürütülmesi ve zararların karşılanmasında ciddi bir efor ve zaman kaybına neden
olduğundan, 1949 yılında, Birleşmiş Milletler Avrupa Ekonomik Komisyonu Alt
Komitesi (The Sub-Committee for Road Transport for the Economic Commission fort
he Europe), üye ülkelerin hükümetlerine (5 Numaralı) tavsiyede bulunarak, daha
öncesinde dört İskandinav ülkesinin kendi aralarında uyguladıkları trafik
sigorta sisteminin, diğer Avrupa ülkelerini de kapsayacak şekilde
genişletilmesi gerektiğini ifade etmiştir.
Türkiye’nin üyesi bulunduğu Avrupa Konseyi Üyesi Ülkeler; Ülkelerindeki
motorlu taşıtlar tarafından zarar görenlerin haklarını, zorunlu bir sigorta
sistemi kurulması suretiyle korunması amacıyla, Milletlerarası Bürolar
kurulmasını göz önünde tutarak,
20.04.1959 tarihinde Strazburg’da Motorlu Taşıtların Mecburi Mali Mesuliyet
Sigortasına Dair Avrupa Sözleşmesini imzalamıştır. Türkiye bu sözleşmeyi
26.06.1974 tarihinde imzalamıştır. Ancak, Bakanlar Kurulu’nun 08.05.1963 gün ve
6/1723 sayılı kararı ile Avrupa Sözleşmesine uygun olarak tüzel kişiliği haiz
Türkiye Sigorta ve Reasürans Şirketler Birliği Motorlu Taşıt Bürosu
kurulmuştur. Dolayısıyla, 1964 yılından bu yana ülkemizde Yeşil Kart ( Green
Card ) sistemi uygulanması sürdürülmektedir.
Yine 5 nolu tavsiye
kapsamında, üye olacak ülkelerde, ulusal düzeyde Yeşil Kart Bürolarının
kurulması da yer almıştır. Yeşil kart bürolarının temsil kapsamında iki görevi
bulunmaktadır. Bunlardan ilki yeşil kart sigorta sertifikası düzenlemek ve
diğeri de zararların karşılanmasını sağlamaktır. Belirtilen temsili kapsamdaki
görevler, büro olarak, iki şekilde tanımlanmaktadır :
1. Tedvir Bürosu
Bu büro, motorlu araç
kazasının meydana geldiği ülkedeki Yeşil Kart Bürosudur. Tedvir bürosu,
ülkesinde meydana gelen kaza ile ilgili olarak tazminat başvurusunu kabul edip,
gerekli inceleme ve araştırmaları yaparak, tazminat bedelini ülke dışından
(kazaya neden olan aracın kayıtlı olduğu ülke yeşil kart bürosundan) talep
ederek, zarar görene ödeme işlemini yürütmektedir. Büronun bu niteliği, zarar
görenlerin, yabancı ülkede mevcut sigorta şirketi ile irtibata geçme problemini
ortadan kaldırmaktadır.
Ödeme Bürosu
Bu büro, yeşil kart sigorta poliçesinin düzenlendiği
ülke Motorlu Taşıt Bürosu’dur. Bu büro, üyeleri olan sigorta şirketlerinin
düzenlemiş oldukları poliçelerden dolayı, maddi ve bedeni olarak zarar gören
kişilerin zararlarını, ilgili sigorta şirketleri iflas etmiş olsa dahi, ödeyen bürodur.
Yeşil Kart Bürolarının diğer bir görevi ise, Yeşil Kart Reasürans
Pool’ünü idare etmektir. Belirtilen Pool’ün kuruluş tarihi, 19 Ekim 1963’tür.
Daha sonrasında yürürlüğe giren 1993 tarihli Pool Anlaşmasında, Pool’ün amacı,
yeşil kart sigortalarında güçlü bir kapasite oluşturmak ve reasüransını tek
elden yürütmek” olarak ifade edilmiştir.
Yeşil kart sisteminin işleyişi
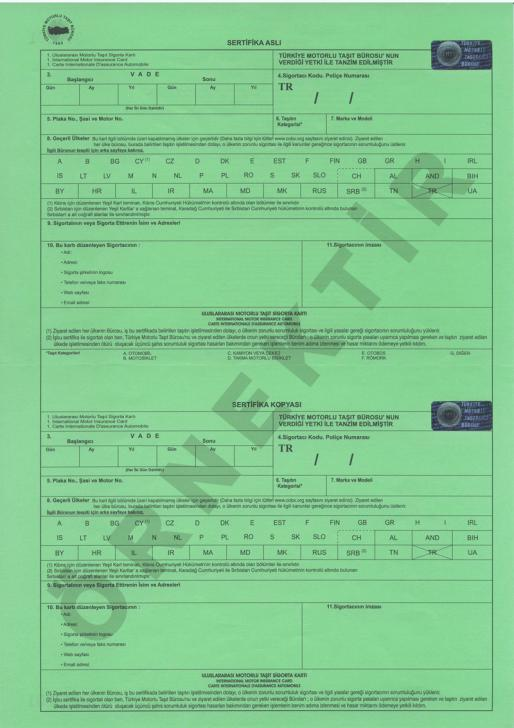
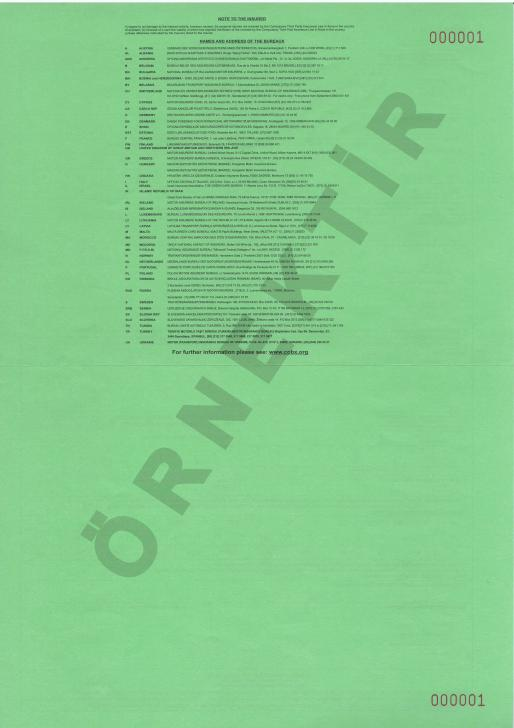
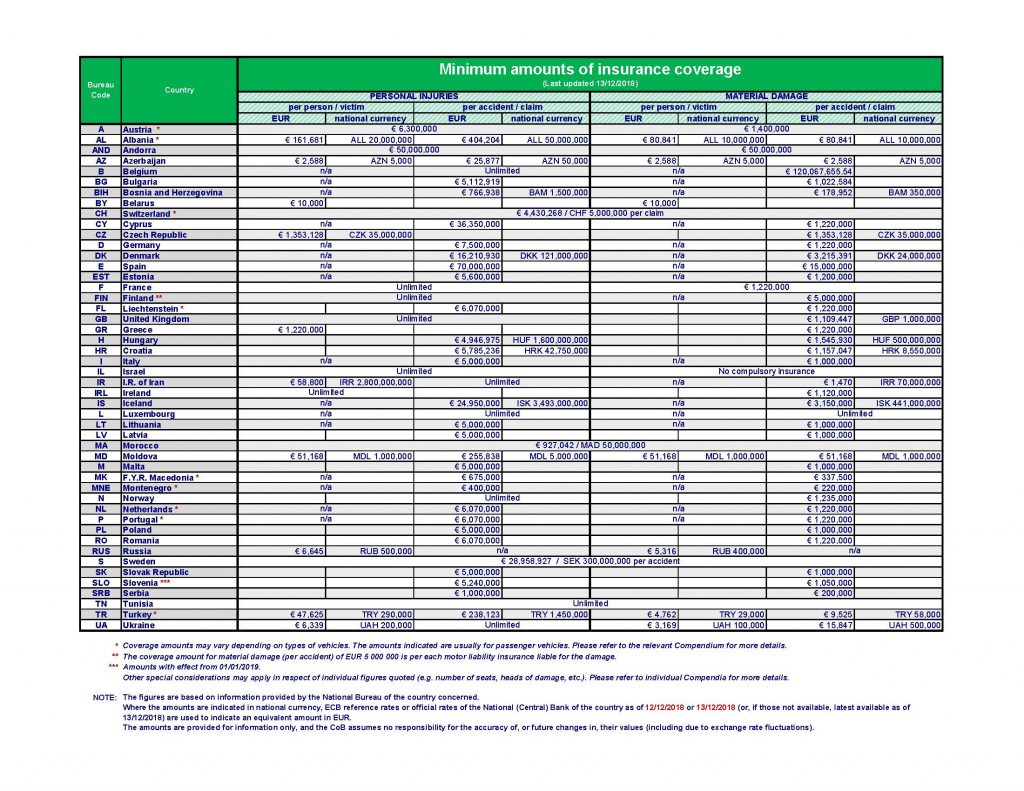
Yeşil kart sertifikasının nasıl
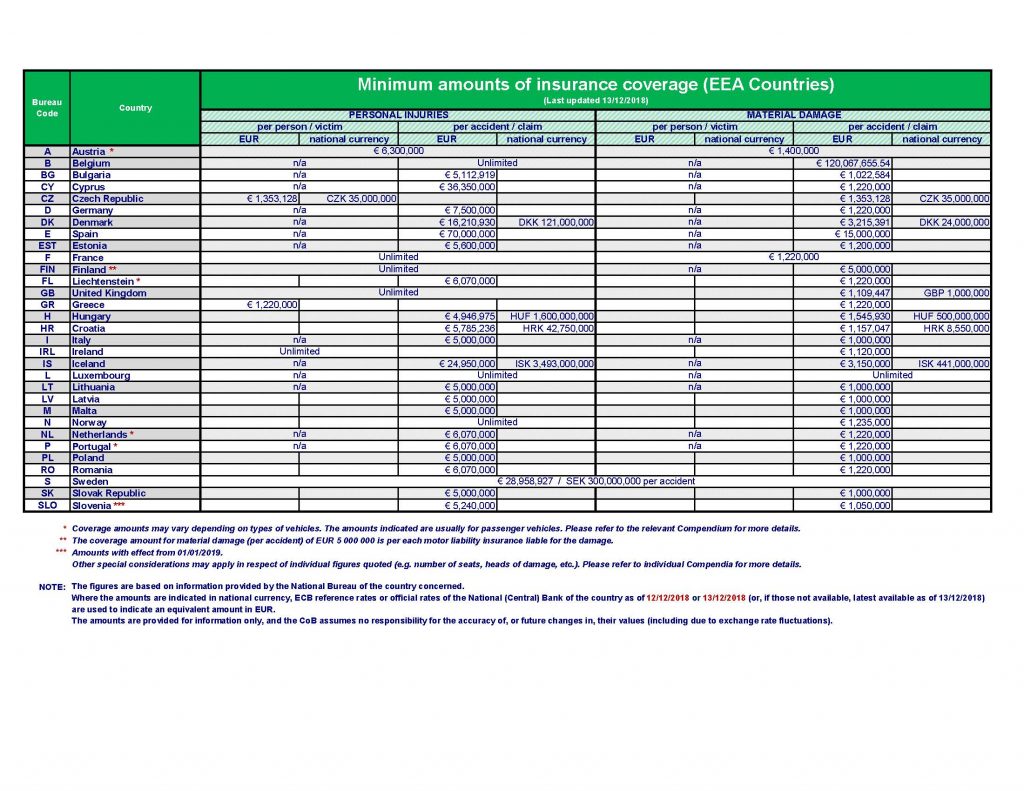
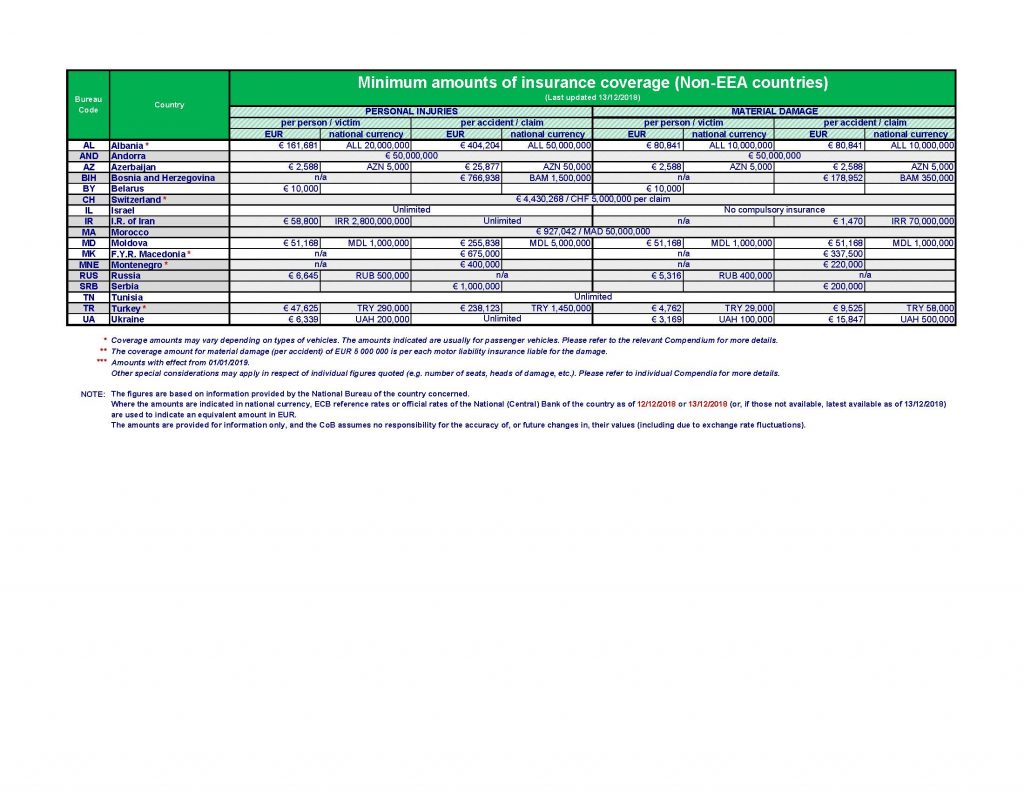
olduğu ve hangi ülkelerde hangi teminat limitleri ile geçerli olduğu, makalenin sonunda mevcuttur.
Bahse konu sistemin işleyişi
hakkında bilgi vermeden önce, yeşil kart poliçesinin nasıl bir poliçe olduğu ve
düzenleyen ülkenin sunmuş olduğu teminat limitlerinin hangi miktarlarda
olduğunu gösterir poliçe örneğinin ve teminat limit tablosunun incelenmesi,
bundan sonra izah edeceğim hususların daha net yorumlanmasına fayda
sağlayacaktır.
Bir
ülkenin yeşil kart sistemine üye olabilmesi için, ulusal bir büronun
varlığı zorunlu kılınmakta idi. Bunun
nedeni, tazminat ödemelerinin bu büroların garantörlüğünde yürütülmesiydi. Bu sebepten dolayı, büroların, herhangi bir
veya birkaç üyesinin düşebileceği ödeme zorluğundan etkilenmeyecek bir durumda
olması gerektiğinden, “garantörlüğe” işlerlik kazandırmak adına, büroyla eş
zamanlı olarak Pool de kurulmuştur.
Türkiye’de yeşil kart (green card) sistemi ve işleyişi
Ülkemizde, yeşil kart sigorta
sistemi ile ilgili her türlü iş ve
işlemler, Türkiye Motorlu Taşıt Bürosu (TMTB) aracılığı ile yürütülmektedir. Türkiye
Motorlu Taşıt Bürosu (TMTB), yasal olarak, 26.10.1991
tarih ve 21033 sayılı resmi Gazete’de yayınlanan Yönetmeliği çerçevesinde tüzel
kişiliğe kavuşmuş ve bu tüzel kişilik, 28.06.2008 gün ve 26920 sayılı Resmi
Gazete’de yayımlanan Türkiye Motorlu Taşıt Bürosu’nun Çalışma Usul ve Esasları
Hakkında Yönetmelik çerçevesinde ve Sigortacılık Kanunu’nun 24. maddesi
uyarınca yeniden yasal düzenlemeye konu olmuştur.
TMTB,
ilgili yönetmeliğin 5. maddesi uyarınca ; 4477 sayılı Kanun ile
onaylanması uygun bulunan Motorlu Taşıtlar Zorunlu Malî Sorumluluk Sigortasına
İlişkin Avrupa Sözleşmesi başta olmak üzere, motorlu araçların işletilmesi
nedeniyle tabi olunan mali sorumluluğu karşılamak üzere yurtdışında geçerli
sigorta belgelerinin basım, denetim ve düzenlenmesi ile bu sigorta belgeleri
kapsamında motorlu araçların sebep olduğu hasarların ödenmesini ve motorlu
araçların işletilmesi nedeniyle tabi olunan mali sorumluluğu karşılamak üzere
yurtdışında düzenlenen ve ilgili mevzuat uyarınca ülkemizde geçerli bulunan
sigorta sözleşmeleri kapsamında bu araçların sebep olduğu hasarların tedvir ve
tasfiyesini temin eder.
Uygulamada yeşil kart sisteminin nasıl
işlediği ile ilgili olarak pratik sunmamızda fayda bulunmaktadır. Sisteme üye
ülkeye kayıtlı yabancı plakalı bir araç, Türkiye’ye geldiğinde, ülke sınırları
içerisinde herhangi bir kişiye ya da araca çarpıp maddi ya da bedeni bir zarara
yol açar ise, şöyle bir süreç ortaya çıkacaktır :
Zarara
uğrayan, kazaya dair tüm belgeler ile birlikte, tedvir bürosu niteliğinde olan Türkiye
Motorlu Taşıt Bürosu’na (TMTB), gerekli başvuru belgeleri ile başvuruda
bulunacaktır.
TMTB
yetkilileri, talebi, bir dosya numarası altında ele alarak, ödeme bürosu
niteliğindeki yabancı plakalı aracın kayıtlı bulunduğu ülke Yeşil Kart Bürosuna
bildirecektir.
İşte burada farklı bir durum
ortaya çıkmaktadır. Hukukçu meslektaşlarımızın ve vatandaşların yanılgıya
düştüğü en önemli husus, sorumluluk limitleridir. Yeşil kart sigortasının
mahiyetini, ülke içinde geçerli zorunlu trafik sigortası olarak tanımlamış olsak
ta, eğer ilgili ülkenin yeşil kart sigorta poliçe limitleri, ülke içindeki
limitlerden fazla ise, limit üzeri ödemelerden faydalanma imkanı söz konusu
olmaktadır. Bu hususu şöyle izah edebiliriz:
Manevi
tazminat talebi üzerinden değerlendirme yapmamız gerekir ise; Bilindiği üzere,
ülkemizde düzenlenen zorunlu trafik sigorta poliçeleri kapsamında, manevi
tazminat teminatı bulunmamaktadır. Ancak, yeşil kart sigorta poliçeleri
kapsamında, maddi-manevi zarar ayırımı söz konusu olmadığından, manevi tazminat
talepleri, sigorta teminat limiti dahilindedir.
İkinci
durumda; Maddi tazminat zarar kalemlerinin, ülke içi sigorta teminat
limitlerini aştığı takdirde, yabancı plakalı aracın sigortacısının sunduğu
teminat limitlerine kadar, tüm zarar kalemlerinin tazmin edilebilmesi
mümkündür. Yukarıda mevcut teminat limit tablosunda görüleceği üzere,
“limitsiz” teminat sunan ülkeler olduğu gibi, çok yüksek limitlerde teminat
sunan ülkeler de mevcuttur. Dolayısıyla, yeşil kart sigorta poliçesinin, ülke
içi teminat limitleri ile sınırlı bir şekilde teminat sağladığı düşüncesi, bu
sigorta türünün en önemli özelliğinin yok sayılması anlamına gelmektedir.
Diğer yandan, herhangi bir
idari başvuru yapmadan, doğrudan dava da açılabilir. Açılacak olunan davada,
TMTB’nin celp kabul etme yetkisi bulunmaktadır. Açılacak davalar, ilgili yeşil
kart sigorta şirketine izafeten TMTB’na yöneltilecebileceği gibi, doğrudan
TMTB’na da yöneltilebilmesi mümkündür. Bu durum, Uniform Anlaşma ve Internal
Regulation’un 4. Maddesi ile getirilen düzenlemeye göre, ilgili büronun sadece
Yeşil Kart sahibi adına hizmet etmekle yetkilendirilmiş olmasından
kaynaklanmaktadır.
Davanın açılışı ile ilgili
olarak, aşağıdaki içtihatlara değinmem gerekmektedir :
Yargıtay 11. Hukuk Dairesi’nin
1999/5390 E – 6478 K ve 06.07.1999 T sayılı kararında, “Bu durumda mahkemece, yabancı
sigorta şirketinin davada usulüne uygun temsil edilip edilmediğinin
araştırılması, davalı şirketi temsil eden şirketin yabancı şirketi nasıl temsil
ettiğinin tespiti ile bundan sonra işin esasına girilmesi gerektiğinin
düşünülmemesi hatalıdır. Dava dilekçesinde, davalı olarak husumet HDI
Haftplpflichurcrband der D Industrie V.a.g.temsilen Av.. Sigorta Aracılık
Hizmetleri Ltd Şti.ne yöneltilmiştir. Ancak, A.. Sigorta Aracılık Hizm.Ltd
Şti.nin yabancı sigorta şirketini nasıl temsil ettiği, temsil yetkisinin
kapsamını belirleyici hiçbir belge dava dosyasına ibraz edilmemiştir. Husumet
mahkemece üzerinde resen durulması gerekli bir husus olup, davalının cevap
dilekçesindeki, aracı kuruluş olduklarını bu itibarla kendilerine izafeten
husumet yöneltilmesi gerektiği şeklindeki soyut beyanlara aleyhine hüküm
kurulan ve davada bizzat temsil edilmeyen yabancı sigorta şirketi bakımından bağlayıcı
değildir. Bu durumda mahkemece, evvelemirde yabancı sigorta şirketinin davada
usulüne uygun temsil edilip edilmediğinin araştırılması,A.. ..Ltd.Şti. nin
yabancı şirketi nasıl temsil ettiğinin (BK.449 vd. maddelerinde gösterilen
ticari mümessil veya ticari vekil veya TTK.nun 116 ve müteakip maddelerinde
düzenlenen acentelik hizmeti gibi) tespiti ile bundan sonra işin esasına
girilmesi gerekirken yargılamaya devam ile yazılı olduğu gibi karar verilmesi
doğru olmamış bu nedenle kararın davalı yararına bozulması gerekmiştir.” Yargıtay 11. Hukuk
Dairesinin 2005/8811 E , 2006/9598 K ve
02.10.2006 T sayılı ONAMA kararında, “Mahkemece, bozma ilamına uyularak yapılan yargılama sonucunda davalı
Ömer Demirtaş hakkındaki daha önce tesis edilen kararın kesinleştiği, aracın
yabancı plakalı olduğu, davanın sigorta ilişkisi bakımından yeşil kart
sigorta sistemine göre çözümlenmesi ve davanın Türkiye Sigorta Şirketleri ve
Reasüransları Birliği Motorlu Taşıt bürosu hasım gösterilerek açılması gerektiği,
yabancı sigorta şirketinin hasım gösterilemeyeceği gerekçesiyle, davalı sigorta
şirketi bakımından davanın husumet nedeniyle reddine, diğer davalı hakkında
yeniden hüküm kurulmasına yer olmadığına karar verilmiştir”. Yargıtay 10. Hukuk
Dairesinin 2005/8093 E – 11495 K ve 14.11.2005 T sayılı kararında, ”Bir aracın zorunlu mali mesuliyet
sigortası yaptırılmadığı veya kazaya karışan aracın plakası saptanamadığı
takdirde, üçüncü kişinin zararı, Garanti Fonu tarafından karşılanır. Bu
durumda, ödemeler Türkiye Sigorta ve Reasürans Şirketleri Birliği tarafından
yapılır. Davacı Kurumun, trafik iş kazası sonucu ölen sigortalının hak
sahiplerine bağlanan gelirlerin rücuen tahsilini talep ettiği davada, davalı
Türkiye Sigorta ve Reasürans Şirketleri Birliğinin sorumlu tutulabilmesi için
kazaya karışan aracın plakasının saptanamaması veya zorunlu mali mesuliyet
sigortasını yaptırmamış olması gerekir. Yabancı plakalı araçların Türkiye’de
karıştıkları kazalarda geçerli bir yeşil kart sigortaları mevcutsa, yeşil kart
sigortacılarına izafeten kusur esasına göre kaza tarihindeki sigorta limitleri
dahilinde sebebiyet verilen zararlar karşılanacaktır. Bir başka ifadeyle, yeşil
kart poliçesi o ülkede düzenlenmiş zorunlu mali mesuliyet sigorta poliçesi gibi
kabul edilecektir. Kazaya karışan yabancı plakalı aracın milletlerarası
geçerliliği olup Türkiye’de kabul edilen sigortaları bulunduğu takdirde Motorlu
Taşıtların Mecburi Mali Mesuliyet Sigortalarına Dair Avrupa Sözleşmesi gereği
davalı Türkiye Sigorta ve Reasürans Şirketleri Birliğinin Motorlu Taşıt Bürosu
bu zarardan sorumludur. Mahkemece, kazayı yapan araca ait yeşil kart
poliçesi bulunup bulunmadığı araştırılmalı, varsa Motorlu Taşıt Bürosuna
husumet yöneltilmesi sağlanmalı, sonucuna göre karar verilmelidir”. Yargıtay 11. Hukuk
Dairesinin 2003/7809 E , 2004/3185 K ve 29.03.2004 T sayılı kararında, ”Yeşil kart sigortası ile zararları
güvence altına alınan yabancı plakalı araçların, ülke sınırları içinde meydana
getirdiği zararlar bakımından davanın, Türkiye’de yetkili büro olan Türkiye
Sigorta ve Reasürans Şirketleri Birliği Motorlu Taşıt Bürosu’nun görev ve yetki
verdiği sigorta şirketi hasım gösterilerek açılması gerekmektedir”. Yargıtay 11. Hukuk
Dairesinin 2006/7645 E , 2007/10526 K ve 10.07.2007 T sayılı kararında, “Türkiye Motorlu Taşıt Bürosu’na,
izafeten davanın açılıp açılamayacağının sigorta uygulamacısı ve sigorta hukuku
öğretim üyelerinden oluşturulacak -tercihen Almanca’ya ve Alman Sigorta
Hukuku’na vakıf- bilirkişi kurulundan rapor alındıktan sonra, oluşacak sonuca
göre bir karar verilmesi gerekirken, eksik incelemeye dayalı yazılı şekilde
hüküm tesisi doğru olmamış, kararın bu nedenle bozulması gerekmiştir”.
Yargıtay 11. Hukuk Dairesinin
2004/9216 E , 2005/6093 K ve 13.06.2005 T sayılı kararında,“Karar
başlığında davalı olarak “Sparkasse Versıcherung’a izafeten Türkiye
Motorlu Taşıt Bürosu” yazılması gerekirken davalı adının yanlış yazılması
da doğru olmamıştır. “
Yukarıda yazılı içtihatların içeriğinden anlaşılacağı üzere, yabancı
plakalı aracın yeşil kart sigorta poliçesinin bulunması durumunda, yeşil kart
sistemini düzenleyen esaslar çerçevesinde husumet belirlemesi yapılmalıdır.
Ancak, yukarıdaki emsal Yargıtay kararlarında görüleceği üzere, aynı Yargıtay
dairesinin, husumet konusunda dahi, netleşmiş bir kararının bulunmadığı
görülecektir. Yargıtay kararları ışığında ;
Kazada kusurlu bulunan yabancı plakalı
aracın sigortacısına doğrudan husumet yöneltilerek dava açılamayacağı sonucuna
ulaşılmaktadır. Bu görüşün aksinin kabulü söz konusu olsa dahi, tercih
edilmeyeceği açıktır. Doğrudan yabancı
ülkedeki sigortacıya husumet yöneltilmesi, dava dilekçesi ve ekleri ile tensip
zaptının tercümesinin yaptırılarak yurt dışı tebligat yapılması gibi bir çok
zorluğu beraberinde getirecektir.
Kazada kusurlu bulunan yabancı plakalı
aracın sigortacısına izafeten veya doğrudan Türkiye Motorlu Taşıt Bürosu’na
husumet yöneltilerek dava açılabileceği sonucuna ulaşılmaktadır. Bu duruma dair, aynı dairenin çelişkili iki adet kararı
olsa da, TMTB’nin resmi internet sitesinde, “TMTB, herhangi hukuksal içerikli celbi ancak kendi
veya Yeşil Kart sigortacısı adına kabul edebilir” açıklaması duruma netlik kazandırmaktadır. Yargıtay’ın
ilgili dairesinde dahi, husumet konusunda bir netliğin oluşamamasının nedeni
olarak, yeşil kart sigorta sisteminin ülkeler arası teminat limiti ve güvence
esası farklılığından kaynaklandığını düşünmekteyim. Yeşil kart sisteminin
garantörlüğü, iç hukuktaki zorunlu trafik sigortası güvencesini sağlamak iken,
diğer taraftan poliçenin ülkemiz limitlerinin çok üzerinde olan kendi güvencesi
de devreye girmektedir. Dolayısıyla, davada, iç hukuktaki güvence
limitleri için TMTB’na doğrudan, uluslararası güvence limitleri için
izafeten TMTB olacak şekilde husumet yöneltmek yerine, 2005 tarihli içtihatta
“özellikle bozma nedeni yapıldığı üzere”, sadece “ilgili sigorta şirketine
izafeten TMTB” olarak dava açılmasının uygun olacağı kanaatindeyim.
Kazada kusurlu bulunan yabancı plakalı
aracın sigortacısının Türkiye’de mevcut uluslararası hasar temsilcisine karşı
doğrudan ya da ana sigortacıya izafeten temsilciye husumet yönelterek dava
açılabileceği kabul eden kararlar mevcut olmakla birlikte, kendilerine bu
konuda yetkilendirme/görevlendirme yapılıp yapılmadığı ve bu hususun
belgelendirilme imkanının mevcut olup olmadığı göz önünde tutulmaktadır.
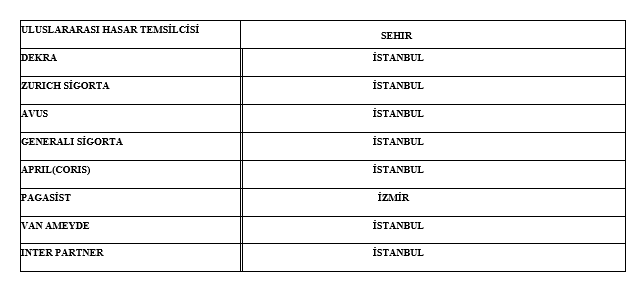
Yeri gelmişken, Türkiye’de
mevcut uluslar arası hasar temsilcilerinin 06.01.2015 tarihi itibariyle listesi
aşağıda mevcuttur :
Türkiye Motorlu Taşıt Bürosu,
kendisine iletilen tazmin başvurusunun, yukarıda belirtilen temsilcilerden
birini görevlendirerek çözümlenmesini de koordine edebilir.
İzah ettiğim bu alan
üzerinde çalışma yapılır iken, tavsiyem, idari başvurunun yanı sıra dava
açılmasının uygun bir yöntem olacağıdır. Davanın açılması, tazminat talebinin
idari yoldan sulhname ile bitirilmesine engel olmayacağı gibi, dosya kapsamı
itibariyle, kusur, iş göremezlik oranı vs gibi hususların toplanmasına ve
elinizin güçlenmesine katkısı olacaktır. Eğer maddi tazminat kalemi yönü ile
anlaşma sağlanamamış olunsa dahi, manevi
tazminat yönü ile bir noktada buluşup, sulhen bitirilmesini (yargılamaya konu
edilmemesini) tercih etmeniz, uygun olan yol olacaktır kanaatindeyim. TMTB ve
doğal olarak temsilcisi olduğu sigorta şirketi, manevi tazminat
değerlendirmelerinde, ülkemiz mahkemelerinde verilen hükümlerden daha yüksek ve
insan hakkına uygun miktarlarda tazminat ödemelerine karar verebilmektedir.
Yine, dava
kapsamında talepte bulunur iken, makul tüm zararların bildirilmesi uygun olacak
ve karşılık bulacaktır. Felç kalmış bir müvekkil için yürüttüğüm ve dava dışı
neticelendirdiğim bir dava dosyasında, müvekkilin apartman tipi evinden sokağa
erişiminin sağlanması için gerekli olan harici asansör sisteminin tüm bedeli
dahi, sigorta şirketi tarafından müvekkile ödenmiştir. Belirtmek istediğim
husus, zarar kalemlerinin olabildiğince detaylandırılması, doğru bir yöntem
olacaktır.
Son olarak
belirtmem gereken bir durum ise, ülkemizde kazaya neden olan yabancı plakalı
aracın herhangi bir yeşil kart sigorta poliçesi olmaz ise, ne yapılması
gerektiğidir. KTK’nun 91/6 maddesinde,
“yabancı plakalı taşıtların Türkiye’de uluslar arası anlaşmalarla kabul edilmiş
sigortaları yoksa, bunlar için zorunlu mali sorumluluk sigortası Türkiye
sınırlarına girişleri sırasında yapılır” denilmiştir. Eğer böyle bir poliçe
mevcut değil iken yurda araç girişi yapılmış ve kazaya neden olmuş ise, bu
durumun hizmet kusuru olarak değerlendirilmesi gerektiği ve bu durumda sigorta
limitleri söz konusu olmaksızın zararın tamamından idarenin sorumlu olacağı
ifade etmektedir. Bu konudaki görüşümüz aynı olmakla beraber, eklemek istediğim husus, idarenin, güvence
hesabı ile birlikte sorumlu olacağının gözden kaçırılmamasıdır.
KAYNAKLAR
Türkiye Motorlu Taşıt Bürosu Çalışma
Esas ve Usulleri Hakkında Yönetmelik ( 28 Haziran 2008 tarih ve 26920 sayılı
Resmi Gazete)
4477 Sayılı Motorlu Taşıtlar Zorunlu
Mali Sorumluluk Sigortasına İlişkin Avrupa Sözleşmesinin Onaylanmasının Uygun
Bulunduğuna Dair Kanun (11 Kasım 1999 tarih ve 23873 sayılı Resmi Gazete)
Motorlu Taşıtlar Zorunlu Mali
Sorumluluk Sigortasına İlişkin Avrupa Sözleşmesinin Onaylanması Hakkında Karar
( 15 Şubat 2000 Tarih ve 23965 sayılı Resmi Gazete)
Yabancı Plakalı Motorlu Araçların
Hukuki Sorumluluk Sigortasına İlişkin Yönetmelik (13 Temmuz 2011 Tarih ve 27993
sayılı Resmi Gazete)
Ziyaretçilerin Korunması
Hakkında Bürolar Arası Anlaşma – 1994
Sahte Plakalara İlişkin
Anlaşma – 1993
Bürolar Arası Tek Tip
Anlaşma –1991
Ulusal Sigortacılar Arası
Müşterek Garanti Anlaşması – 1991
Türkiye Yeşil Kart Reasürans
Pool’ü Anlaşması – 1993
Constitution of the Council of Bureaux
( Version 2014)
Directive of 24 April 1972
(72/166/EEC)
Internal Regulation – (Uptated in 2013)
Recommendation No:5
www.sigortadenetim.org ( Uluslar arası
Yeşil Kart Sistemi ve Türkiye Uygulaması-Şenol Serkan Şentürk)